L’applicazione dei modelli europei di student housing nel mercato italiano
Lo student housing rappresenta oggi una delle risposte più concrete alla crescente domanda abitativa degli studenti universitari europei. In Italia, tuttavia, il suo sviluppo incontra un insieme di vincoli normativi, urbanistici e fiscali che ne rallentano la piena maturazione. Comprendere come adattare i modelli europei nel contesto italiano è il passaggio fondamentale per trasformare una tendenza di mercato in un’opportunità concreta di sviluppo.
Nel dibattito sul living, il segmento ha ormai superato la dimensione di nicchia. La crescita della mobilità universitaria, l’aumento dei fuori sede e l’emersione di standard abitativi più esigenti hanno reso le residenze per studenti un’infrastruttura sempre più rilevante per città, atenei e capitali istituzionali. Per questo, parlare di student housing in Italia significa osservare non solo un bisogno sociale, ma anche un’asset class che combina domanda ricorrente, potenziale di occupazione elevato e processi gestionali standardizzabili.
La pressione abitativa, infatti, non deriva soltanto dall’aumento degli iscritti. A incidere è anche la qualità della domanda: studenti internazionali, visiting professor, dottorandi e giovani in mobilità temporanea tendono a privilegiare soluzioni con costi chiari, tempi di ingresso rapidi, assistenza tecnica, connettività e regole di convivenza chiare. In questo passaggio, il confronto tra residenziale tradizionale e offerta professionale diventa centrale per leggere sia il rendimento sia il rischio operativo.
I dati di crescita del settore PBSA in Europa
Da questo quadro prende forma il modello PBSA, (Purpose-Built Student Accommodation) cioè residenze progettate specificamente per studenti. Nel PBSA in Europa il valore del prodotto non deriva solo dall’edificio, ma dall’integrazione tra layout, servizi e gestione centralizzata. Gli studenti non acquistano soltanto una stanza o un posto letto: cercano un sistema abitativo con processi prevedibili, spazi funzionali e un livello di servizio coerente.
La logica industriale del PBSA si riconosce in alcuni elementi ricorrenti:
- Edifici o complessi concepiti per l’uso universitario
- Standard di servizio omogenei
- Processi di onboarding codificati
- Manutenzione coordinate
- Forte attenzione ai KPI di occupazione, turnover e continuità dei canoni
La qualità della gestione incide direttamente sulla capacità dell’asset di mantenere livelli di vacancy contenuti e di sostenere canoni coerenti con il mercato di riferimento.
Questo spiega perché lo student housing venga sempre più letto come un’infrastruttura urbana oltre che come prodotto immobiliare. L’accessibilità abitativa, secondo le analisi di settore, è un fattore di competitività per il sistema universitario e per le città che puntano ad attrarre talenti. In questa prospettiva, la crescita del PBSA non risponde solo a una dinamica immobiliare, ma a una trasformazione dell’offerta di servizi legata al diritto allo studio e all’internazionalizzazione.
Il confronto diretto con il mercato italiano
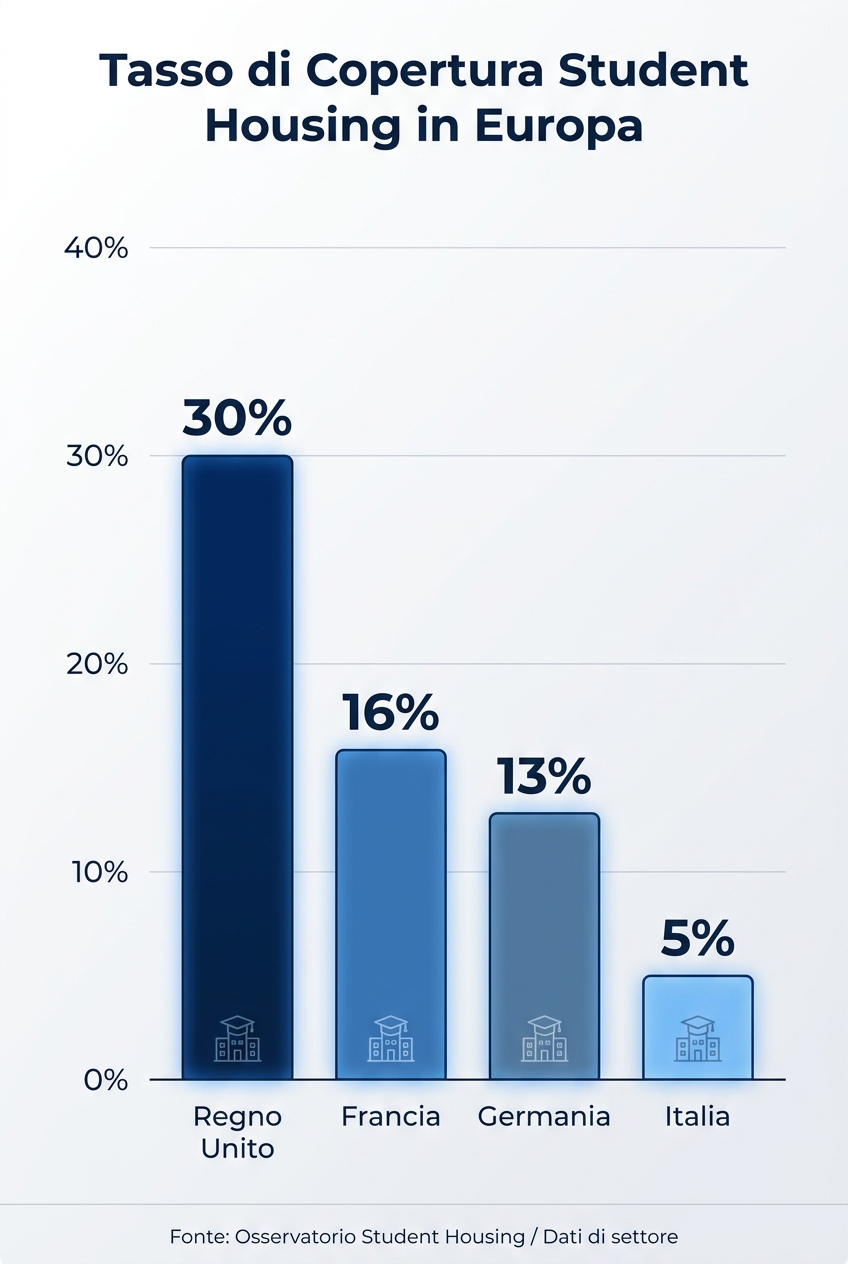
Se il modello europeo appare ormai consolidato, il mercato italiano presenta uno stadio di maturazione diverso. L’Osservatorio Student Housing stima un tasso di copertura nazionale intorno al 5%, con fonti che collocano il dato poco sopra il 4%, in entrambi i casi tra i più bassi in Europa. Il confronto riportato nei materiali è netto: Francia al 16%, Germania al 13%, Regno Unito oltre il 30%.
Lo stock complessivo viene quantificato in circa 83.000 posti letto, di cui il 69-70% pubblici e il 30-31% privati. La ricerca richiamata nelle fonti osserva che il campione analizzato comprende circa 19.500 posti letto in 80 strutture distribuite in 20 città universitarie. All’interno dell’offerta professionale, l’85% è concentrato in strutture appositamente concepite, mentre il 15% riguarda appartamenti o residence dedicati in via esclusiva o prevalente agli studenti.
La domanda, nel frattempo, continua a crescere. Nell’anno accademico 2023/2024 gli iscritti alle università italiane hanno superato 1,96 milioni, in aumento del 3% rispetto all’anno precedente. Gli studenti internazionali sono cresciuti del 127% in dieci anni e rappresentano oggi il 5% del totale. A questo si aggiunge il dato ISTAT riportato nei materiali: oltre 1,5 milioni di studenti fuori sede in Italia e una richiesta di alloggi nelle aree metropolitane in crescita del 15% l’anno.
Le dinamiche, però, variano sensibilmente da città a città. Roma è indicata come prima per numero complessivo di studenti, Milano per presenza assoluta di studenti internazionali, Bologna per incidenza di internazionali e fuori sede, Padova per crescita percentuale delle immatricolazioni. Anche livelli di prezzo riflettono tensioni diverse. A fine 2025, i canoni medi per una stanza singola si attestano a 664 euro a Milano, 655-660 euro a Bologna, circa 600-650 euro a Roma, 600 euro a Firenze, 528-530 euro a Padova e Torino, 470 euro a Napoli. Milano resta la piazza più onerosa anche in altre rilevazioni, con valori oltre 730 euro al mese, mentre Roma viene segnalata in controtendenza con un aumento annuo del 4,8% per le stanze singole.
Il quadro non segnala un’assenza di mercato, ma una sua forte disomogeneità. In molte città la domanda continua a riversarsi sul residenziale ordinario. Nel 2024 il 7,9% dei contratti di locazione stipulati in Italia ha riguardato studenti universitari, un dato che suggerisce quanto il segmento sia ancora intrecciato con il mercato delle locazioni standard. Per gli investitori, questo significa che l’opportunità esiste, ma richiede una lettura puntuale del contesto: città per città, prodotto per prodotto, con particolare attenzione alla capacità di assorbimento della domanda e alla concorrenza del mercato tradizionale.
Standardizzazione e best practice gestionali
Nel PBSA il rendimento non dipende solo dal riempimento iniziale dell’edificio, ma dalla capacità di mantenere occupazione, qualità del servizio e controllo dei costi nel tempo. È questa la leva che trasforma una domanda elevata in una performance operativa difendibile.
Le fonti descrivono con chiarezza il paradosso del segmento: canoni potenzialmente resilienti, ma complessità gestionale superiore al residenziale tradizionale. Il “fattore calendario” pesa molto. Settembre, ottobre e febbraio sono mesi critici per check-in, check-out, turn over, pulizie, attivazioni e manutenzioni. Ogni disfunzione tende a trasferirsi rapidamente su reputazione, contestazioni, tempi di vacancy e, quindi, sui ricavi.
Per questo la professionalizzazione non è un accessorio commerciale ma una componente dell’asset. Standard di servizio, SLA, ticketing, monitoraggio degli interventi e processi amministrativi centralizzati diventano variabili che incidono su occupazione, pricing e continuità dei canoni.
Importare l’efficienza operativa delle grandi catene
In questa fase, i modelli europei offrono soprattutto un metodo. L’elemento più trasferibile non è la forma architettonica in sé, ma la disciplina operativa:
- Manuali di gestione
- Customer journey semplificato
- Onboarding rapido
- Ruoli definiti
- Tracciabilità delle richieste
- Tempi di intervento controllati
Nel contesto italiano, questa impostazione è particolarmente utile quando l’offerta include sia edifici dedicati sia appartamenti distribuiti.
La digitalizzazione rafforza ulteriormente questa efficienza. Nei materiali si richiamano strumenti che concentrano in un unico punto segnalazioni di guasto, pagamenti, documenti e avanzamento degli interventi. Per studenti internazionali e coinquilini, la visibilità dei processi riduce ambiguità e tempi morti; per il gestore, migliora la tracciabilità e la misurazione delle performance.
Non si tratta di trasformare lo student housing in hospitality pura. La logica resta residenziale, ma con un perimetro di servizi che riduce frizioni e rende più misurabile la qualità dell’operazione. La differenza, in termini di cash flow, si vede soprattutto nei momenti di picco, quando l’assenza di standard produce costi nascosti e perdita di controllo.
Il dato energetico ha una ricaduta immediata sulla gestione. Secondo l’indagine richiamata nelle fonti, il 76,7% degli amministrator di condominio riconosce l’importanza dell’efficienza energetica e dell’APE, ma persistono ostacoli economici nell’81,5% dei casi e burocratico-normativi nel 47,4%. Per gli asset dedicati agli studenti, ciò implica che l’upgrade energetico va programmato in finestre compatibili con i cicli di occupazione e con eventuali obblighi di rendicontazione pubblica.
L’importanza del partner locale e del modello chiavi in mano
Se standardizzazione e progetto sono essenziali, nel mercato italiano restano insufficienti senza una capacità esecutiva radicata sul territorio. Le fonti mostrano che il vero scarto tra un business plan teorico e un asset funzionante emerge nella messa a terra:
- Autorizzazioni
- Cantieri
- Attivazioni
- Contratti
- Manutenzione
- Picchi di ingresso
- Presidio della relazione con gli occupanti
La frammentazione del mercato, la diversità delle città universitarie e la varietà dei formati disponibili rendono il partner operativo locale un elemento fondamentale per la riduzione del rischio. Questo vale sia per le grandi strutture dedicate sia per modelli come lo studentato diffuso, dove la dispersione fisica delle unità richiede un controllo ancora più rigoroso dei processi.
Sviluppare residenze con un general contractor specializzato
La funzione del general contractor specializzato emerge soprattutto come regia unica del progetto. Quando sviluppo, riqualificazione e avvio operativo sono coordinati, si riduce la dispersione tra progettazione, fornitori, tempi e standard qualitativi. In un segmento soggetto a forti vincoli di calendario, questa integrazione può fare la differenza tra un avvio ordinato e una partenza che assorbe margine già nel primo anno.
Il valore della regia unica riguarda il controllo della qualità, ma anche la coerenza tra immobile e futura gestione. Un layout progettato senza tenere conto di flussi di check-in, manutenzione, pulizie, uso intensivo degli spazi comuni e standard di ripristino rischia di generare inefficienze permanenti. Al contrario, l’allineamento tra fase costruttiva e operation migliora la funzionalità dell’asset e ne facilita la scalabilità su più sedi.
Questa esigenza è strettamente collegata anche alla crescita delle strutture “cielo-terra” di nuova costruzione o frutto di ristrutturazione integrale. Si tratta di progetti nei quali la specializzazione del coordinamento diventa essenziale proprio perché il prodotto non è un immobile residenziale adattato in un secondo momento, ma una soluzione concepita fin dall’origine per rispondere ai ritmi e alle esigenze specifiche della vita universitaria.
Ridurre il rischio gestione affidandosi all’esperienza sul campo
Una volta entrato in esercizio, l’asset vive di operazioni ripetute. Arrivi scaglionati, uscite anticipate, gestione della convivenza, ticket tecnici, pratiche amministrative, utenze, fiscalità locale, periodi di picco. Le fonti sui servizi immobiliari per università evidenziano bene i costi spesso nascosti della gestione in-house: presidio nei momenti di maggiore intensità, amministrazione dei contratti e degli adempimenti, coordinamento delle utenze inclusa la TARI, gestione della supply chain tecnica per manutenzione ordinaria e straordinaria.
Quando queste funzioni non sono consolidate, il rischio è una frammentazione delle responsabilità che allunga i tempi di risposta e rende meno trasparente il controllo dei costi. In un settore dove la reputazione dell’asset incide sulla scelta delle famiglie e sulla continuità delle prenotazioni, il know-how operativo ha quindi un impatto diretto sul tasso di occupazione e sulla capacità di sostenere il pricing.
Il modello chiavi in mano, nelle sue diverse declinazioni, risponde proprio a questa esigenza di semplificazione. Nei formati più strutturati, anche le regole di convivenza e la community vengono rese esplicite. Non si tratta semplicemente di una promessa di comodità, ma di un approccio che riduce gli attriti operativi e rende la gestione dell’asset più prevedibile, efficiente e controllabile.